
Sterke klantauthenticatie in de horeca uitgelegd
Lees wat SCA betekent voor horeca, wanneer extra verificatie nodig is, welke uitzonderingen gelden en hoe je betaalflow in de praktijk soepel blijft.

Author
admin
About the Author

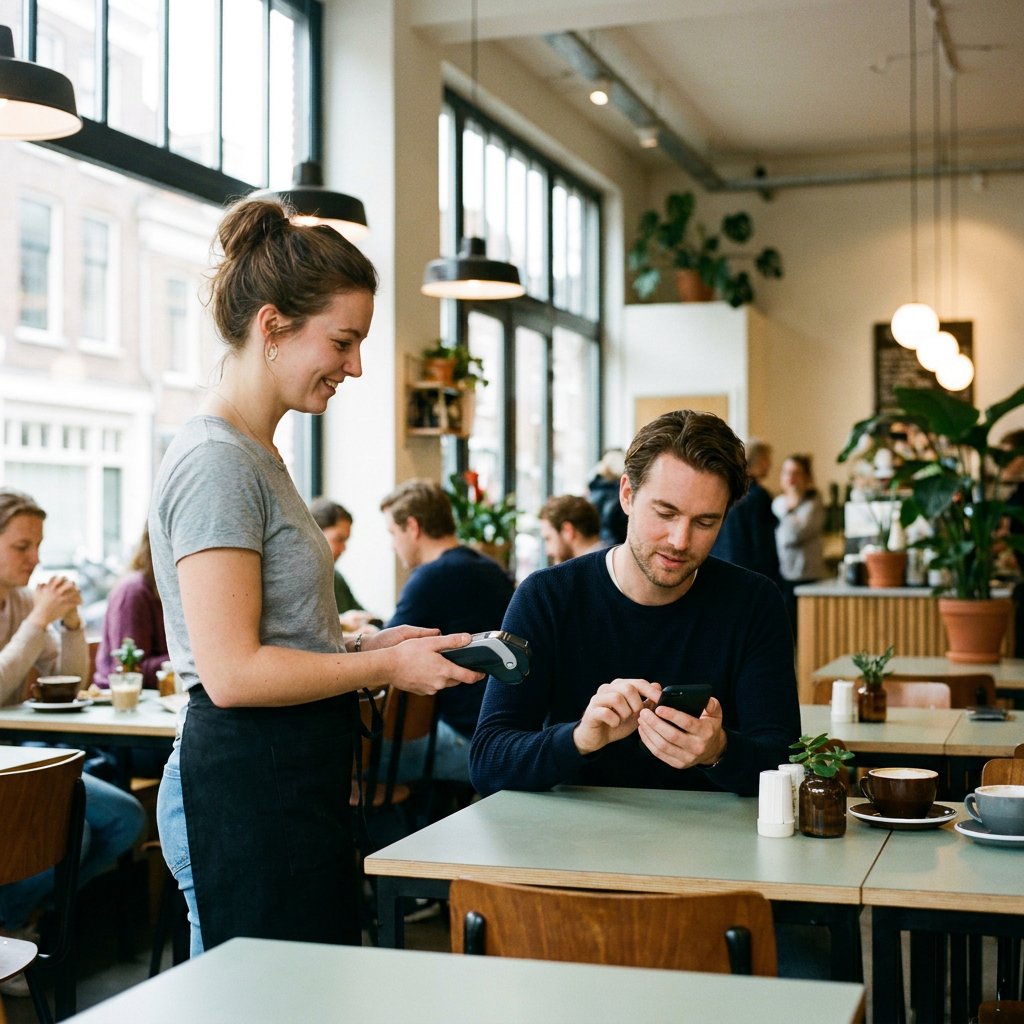
Neem je kaartbetalingen aan in je restaurant, bar, café of hotel? Dan krijg je ook te maken met sterke klantauthenticatie, meestal afgekort tot SCA. Vooral bij online bestellingen, aanbetalingen, betaalverzoeken en opgeslagen kaarten bepaalt SCA of een betaling soepel doorgaat of vastloopt. De kern is eenvoudig: de bank wil extra zeker weten dat de echte kaarthouder betaalt. Voor horeca draait het dus om minder fraude, zonder onnodige frictie in de betaalflow.
Wat SCA precies betekent voor horecabetalingen
Sterke klantauthenticatie komt uit PSD2, de Europese betaalregelgeving. Bij een elektronische betaling moeten minimaal twee onafhankelijke verificatiefactoren worden gebruikt. Dat kunnen deze drie categorieën zijn:
- Iets wat de gast weet, zoals een pincode of wachtwoord
- Iets wat de gast heeft, zoals een telefoon, bankapp of betaalkaart
- Iets wat de gast is, zoals een vingerafdruk of gezichtsherkenning
In de praktijk zie je dat terug als een pincode op de terminal, een bevestiging in de bankapp of een 3D Secure-stap bij online afrekenen. Belangrijk om te weten: de bank van de kaarthouder voert de authenticatie uit. Jij hoeft dus niet zelf identiteiten te controleren, maar je betaaloplossing moet die verificatie wel goed ondersteunen. Kies daarom terminals die de nieuwste standaarden ondersteunen, zoals PAX betaalterminals.
Voor online kaartbetalingen in de EER geldt deze verplichting breed sinds 2021. Bij fysieke betalingen bestonden vergelijkbare verificatiemomenten via chip, pin en contactloze limieten al langer.
Wanneer sterke klantauthenticatie meestal geldt
Voor horeca zijn dit de meest voorkomende situaties.
| Situatie | Meestal SCA? | Wat dit in de praktijk betekent |
|---|---|---|
| Online bestelling via website of bestelapp | Vaak wel | Meestal via 3D Secure, bankapp, sms-code of biometrie |
| Aanbetaling of vooruitbetaling via betaallink | Vaak wel | De bank kan een extra controle vragen voordat de betaling wordt goedgekeurd |
| Kaartbetaling aan tafel of aan de bar | Ja, maar vaak op de achtergrond | De terminal, kaart, telefoon of pincode leveren samen de benodigde verificatie |
| Contactloos betalen zonder pincode | Niet elke keer | Na meerdere tikbetalingen of bij hoger risico kan alsnog een pincode nodig zijn |
| Refund of terugbetaling | Meestal niet | De klant initieert dan geen nieuwe betaling |
| Opgeslagen kaart voor no-show of latere charge | Afhankelijk van de inrichting | Het eerste mandaat vraagt vaak SCA, latere merchant initiated transacties kunnen anders worden behandeld |
Belangrijke uitzonderingen en vrijstellingen voor horeca
Niet elke betaling hoeft door een extra verificatiestap. Dat is prettig, want een extra scherm midden in een bestelling is niet bepaald sfeerverhogend. Wel geldt altijd: de bank en betaalprovider beslissen uiteindelijk of een vrijstelling mag worden gebruikt. Specifieke horeca-workflows vind je bij Oplossingen voor restaurants en cafés.
Laagwaardige online betalingen
Bij sommige online kaartbetalingen met een laag bedrag kan een vrijstelling mogelijk zijn. In veel gevallen gaat het om betalingen tot €30, zolang de cumulatieve limieten niet zijn overschreden. Zodra er meer dan vijf opeenvolgende lage betalingen zijn gedaan of het totaal boven €100 uitkomt, kan de bank alsnog om sterke klantauthenticatie vragen. Voor kleine takeaway-orders is dat relevant, maar het is geen vaste belofte dat elke betaling zonder extra stap doorgaat.
Laag risico volgens de betaalprovider
Een tweede belangrijke vrijstelling is transaction risk analysis. Daarbij beoordeelt de PSP of acquirer of een betaling laag risico heeft. Dat hangt af van zaken zoals fraudeniveaus, betaalgedrag en technische signalen rond de transactie. Voor sommige bedragen kan dan een vrijstelling worden toegepast, soms zelfs tot hogere drempels. Belangrijk detail: dit is geen instelling die je als horecazaak zelf even aanvinkt. Het werkt alleen als je betaalprovider deze route ondersteunt en de eigen fraudecijfers laag genoeg zijn.
Terugkerende betalingen met een vast bedrag
Heb je een terugkerende betaling met steeds hetzelfde bedrag en dezelfde begunstigde, dan is vaak alleen de eerste betaling met SCA nodig. Daarna kunnen vervolgbetalingen zonder extra verificatie doorgaan. Verandert het bedrag, dan ligt dat anders. Denk aan variabele kosten, aanvullende verbruikskosten of een afwijkende charge na een reservering. Dan kan de bank opnieuw om authenticatie vragen. Voor horeca met abonnementen, vaste lunchformules of periodieke facturatie is dat een belangrijk onderscheid.
Transacties buiten de scope
Sommige betalingen vallen buiten de SCA-plicht, zoals refunds en bepaalde merchant initiated transactions. Dat kan relevant zijn bij no-show fees, een latere charge op basis van een eerder mandaat of een aanvullende afschrijving na verblijf. Ook mail order en telephone order kunnen buiten scope vallen als ze technisch correct als MOTO worden verwerkt. Dat laatste is vooral interessant voor reserveringen die telefonisch worden vastgelegd. Buiten scope betekent alleen niet automatisch zorgeloos: de verwerking moet wel correct zijn ingericht en het frauderisico blijft bestaan.
Wat dit betekent voor online bestellen, wallets en betalen aan tafel
Voor online horeca-orders is EMV 3D Secure meestal de manier om aan SCA te voldoen. De gast rondt de betaling dan af via de bankapp, toestelcode, sms-code of biometrie. Hoe soepeler die stap, hoe kleiner de kans op afhakers in checkout. Daarom zijn mobielvriendelijke betaalpagina’s en goede koppelingen met je bestel- of kassasysteem zo belangrijk, bijvoorbeeld met het UniTouch kassasysteem.
Digitale wallets zoals Apple Pay en Google Pay helpen vaak om die flow sneller te maken, net als betalingen op je telefoon. Het geregistreerde apparaat plus Face ID, Touch ID of toestelcode voldoen in veel gevallen al aan de vereiste twee factoren. Bij betalen aan tafel loopt de verificatie meestal via de terminal en de bank, waardoor de betaalervaring vlot blijft voelen voor gast en medewerker.
Wie regelt wat bij SCA?
De uitgevende bank beslist of extra verificatie nodig is. Je betaalprovider, terminal of online checkout moet dat verzoek technisch goed kunnen doorgeven. Jouw rol als horecaondernemer zit vooral in de inrichting: werkt 3D Secure goed, ondersteunen je terminals de actuele standaarden, en worden scenario’s zoals aanbetalingen, opgeslagen kaarten en no-show charges correct verwerkt?
Werk je met een horeca-specialist, dan scheelt dat vaak een hoop uitzoekwerk. Klearly koppelt betalingen aan je bestaande POS, ondersteunt horecaflows zoals pay at the table en helpt je met Onze technologie om digitale betalingen soepel te houden met 24/7 lokale support.
Veelgestelde vragen over SCA in de horeca
Moet een gast altijd extra verifiëren?
Nee. De bank kan een vrijstelling toepassen, bijvoorbeeld bij laag risico of een laag online bedrag. Bij fysieke kaartbetalingen kan de noodzakelijke verificatie bovendien al besloten liggen in de kaart, terminal, telefoon of pincode.
Geldt SCA ook voor contactloos betalen aan de bar?
Ja, maar niet bij elke tikbetaling op exact dezelfde manier. De bank kan periodiek alsnog om een pincode vragen, bijvoorbeeld na meerdere contactloze betalingen of wanneer het risicoprofiel daarom vraagt.
Is Apple Pay of Google Pay genoeg om aan SCA te voldoen?
Vaak wel. De combinatie van een geregistreerd apparaat en biometrie of toestelcode voldoet in veel gevallen aan de vereiste twee factoren. De uiteindelijke beoordeling blijft wel bij de bank van de kaarthouder.
Wat is het verschil tussen tweestapsverificatie en sterke klantauthenticatie?
Tweestapsverificatie is een algemene beveiligingsmethode, bijvoorbeeld voor inloggen. SCA is de wettelijke toepassing daarvan binnen betaalverkeer onder PSD2. Elke SCA-flow gebruikt meerdere factoren, maar niet elke 2FA-flow is automatisch SCA-compliant.
Wil je weten of jouw online checkout, betaalterminal of aanbetalingsflow goed is ingericht voor sterke klantauthenticatie in de horeca, dan is het slim om elk betaalscenario apart te laten nalopen. Juist daar zit meestal het verschil tussen een soepele betaling en een gemiste omzetkans.
Heb je situaties die je wilt doorlopen of wil je advies bij de inrichting? Neem dan gerust contact op via Contact met ons team.
Similar Articles
Tokenization betalingen voor horeca
Lees hoe tokenization betalingen beschermt, PCI-scope verlaagt en pay-at-table, contactloos betalen en...
Witte kassa horeca: regels, kosten en verplichting
Wanneer is een witte kassa in de horeca verplicht? Ontdek wat GKS...
Experience
the Difference
